Blog
Seguro Empresarial e Patrimonial no Boqueirão

Barracão e escritório vazios no fim de semana? O perigo invisível para o seu patrimônio
O modelo de trabalho corporativo mudou drasticamente nos últimos anos. Atualmente, muitas empresas em Curitiba operam em regime híbrido ou com a equipe inteira trabalhando em formato home office. Consequentemente, barracões industriais e escritórios comerciais passam a maior parte da semana completamente vazios. Essa ausência prolongada de pessoas no local cria uma vulnerabilidade imensa que é frequentemente ignorada pelos empresários. Por esse motivo, buscar a orientação de um corretor de seguros no Boqueirão é essencial para proteger a sua estrutura física contra desastres silenciosos que podem arruinar o caixa do seu negócio.
Muitos gestores cultivam uma falsa sensação de segurança ao fechar as portas na sexta-feira. Afinal, eles acreditam que, sem o trânsito de pessoas, a chance de acidentes cai para zero. Entretanto, a realidade dos laudos periciais demonstra exatamente o oposto. A ausência de supervisão humana permite que pequenos incidentes, que seriam facilmente controlados durante o horário comercial, se transformem em tragédias financeiras catastróficas.
De fato, o seguro empresarial funciona como um vigilante noturno silencioso. Sendo assim, a Martarollo preparou este artigo detalhado para expor os maiores perigos que rondam os imóveis desocupados. Acima de tudo, queremos demonstrar que manter a sua apólice ativa é uma decisão estratégica vital para a sobrevivência da sua companhia frente ao imprevisível.
Sumário (Índice Rápido)
Clique nos links abaixo para navegar diretamente para o tópico de seu interesse.
- 1. A falsa sensação de segurança do imóvel vazio
- 2. O inimigo silencioso: vazamentos e inundações
- 3. Fogo sem testemunhas e curtos-circuitos noturnos
- 4. Invasões e furtos fora do horário comercial
- 5. Por que cortar o seguro é a pior economia possível?
- 6. Blinde a sua empresa com a Martarollo
- 7. Tabela Estratégica: O Custo do Imprevisto
- 8. Perguntas Frequentes (FAQ)
1. A falsa sensação de segurança do imóvel vazio
Primeiramente, existe um mito corporativo perigoso de que um ambiente sem funcionários está livre de problemas cotidianos. Na verdade, a falta de movimentação agrava absurdamente as consequências de qualquer falha mecânica. Durante a semana, a presença da equipe garante um monitoramento visual constante do espaço inteiro.
O problema do tempo de resposta
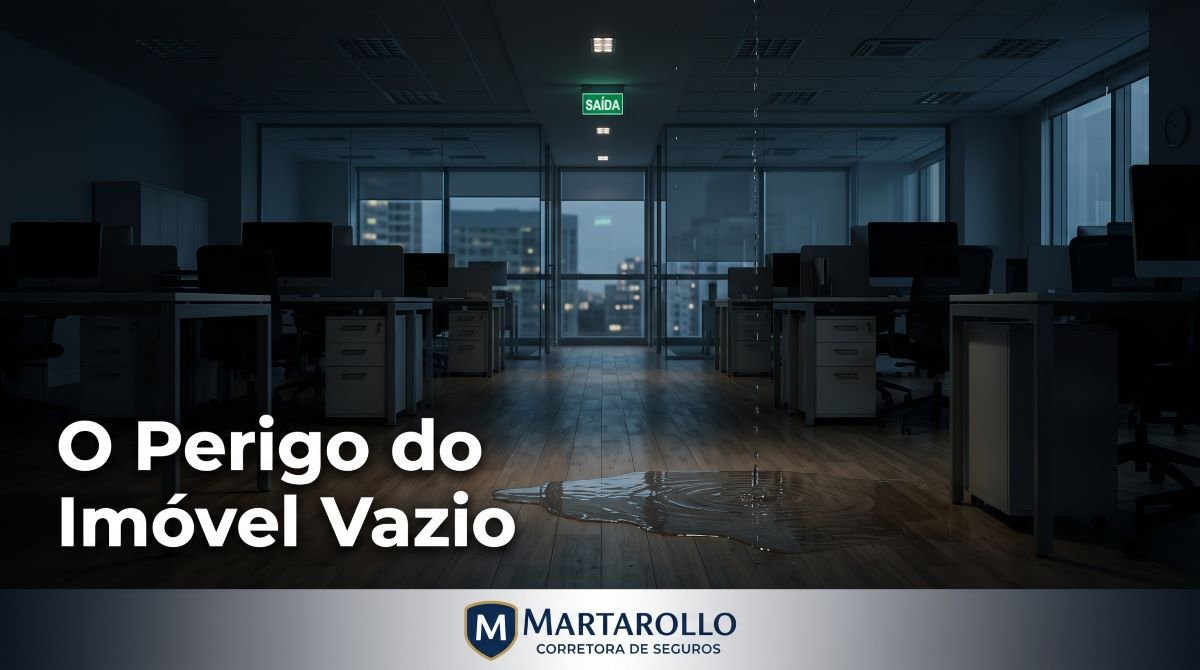
Sem colaboradores no recinto, o tempo de resposta aos imprevistos aumenta drasticamente. Por exemplo, se uma goteira simples inicia no meio da tarde de sábado, ninguém colocará um balde para conter a água. Consequentemente, o acúmulo hídrico destruirá o piso de madeira ou o forro de gesso até segunda-feira. Dessa maneira, o tempo que o problema passa despercebido é o verdadeiro multiplicador dos prejuízos estruturais.
2. O inimigo silencioso: vazamentos e inundações
Adicionalmente, os rompimentos hidráulicos representam um dos maiores volumes de acionamento de seguros no Brasil. Tubulações antigas ou válvulas de pressão sofrem desgaste natural invisível. Eventualmente, essas peças se rompem durante a madrugada, gerando uma pressão de água contínua e violenta contra as instalações da empresa.
Destruição de servidores e estoques
Nesse cenário sombrio, computadores de alto desempenho, servidores locais, arquivos físicos e o estoque de produtos ficam submersos por quarenta e oito horas seguidas. O prejuízo, que seria mínimo se um zelador fechasse o registro imediatamente, atinge facilmente dezenas de milhares de reais. Sendo assim, possuir a cobertura de Danos da Água ampara o empresário, pagando a reposição dos eletrônicos perdidos e a reforma do ambiente encharcado.
3. Fogo sem testemunhas e curtos-circuitos noturnos
Além dos temidos vazamentos, as falhas na rede elétrica criam um risco devastador para barracões industriais e pequenos escritórios. Equipamentos mantidos em modo de espera na tomada envelhecem. Paralelamente, a fiação interna do prédio sofre oxidação e desgaste térmico ao longo das décadas.
O avanço descontrolado das chamas
Durante a noite, uma pequena oscilação da concessionária de energia pode iniciar um princípio de incêndio no quadro de luz. Como o local encontra-se fechado e escuro, não existe intervenção humana para utilizar um extintor nos minutos iniciais. Com isso, as chamas se propagam livremente pelos estoques inflamáveis ou arquivos de papelada. Consultar um corretor de seguros no Boqueirão assegura que a sua apólice tenha limites generosos de cobertura básica, garantindo a reconstrução total da alvenaria e dos bens materiais após o fogo.
4. Invasões e furtos fora do horário comercial
Por outro lado, a criminalidade regional enxerga os imóveis parados como alvos fáceis e lucrativos. Quadrilhas especializadas monitoram ativamente a rotina das empresas. Posteriormente, eles agem com brutalidade exatamente nos feriados prolongados ou madrugadas de domingo. Os invasores sabem perfeitamente que as ruas estão desertas nesses períodos específicos do ano.
A necessidade da proteção patrimonial
Quando os portões são arrombados, notebooks corporativos, maquinários leves e ferramentas somem em questão de minutos. Embora os alarmes soem, o tempo de deslocamento das viaturas de monitoramento geralmente permite a fuga dos criminosos. Dessa forma, a cobertura de Roubo e Furto Qualificado entra em cena. Ela repõe os valores desses equipamentos subtraídos rapidamente, evitando que a operação mercantil paralise por falta de maquinário essencial.
5. Por que cortar o seguro é a pior economia possível?
Constantemente, administradores financeiros observam o escritório vazio e consideram cancelar a apólice para reduzir custos fixos. Imediatamente, essa decisão drástica transfere cem por cento do risco externo de volta para o bolso dos sócios fundadores. Evidentemente, nenhuma empresa guarda reservas infinitas para reconstruir um telhado destruído por ventanias intensas.
A blindagem estratégica do capital de giro
O seguro empresarial nunca deve ser classificado como uma despesa fútil. Na verdade, ele atua como a mais poderosa ferramenta de blindagem de caixa do mercado moderno. Um bom corretor de seguros no Boqueirão desenha planos modulares que respeitam o orçamento do cliente. Dessa maneira, as coberturas essenciais são mantidas sem asfixiar o lucro mensal da sua marca.
6. Blinde a sua empresa com a Martarollo
Definitivamente, fechar um contrato empresarial sólido exige grande conhecimento técnico sobre a estrutura da edificação. Tentar realizar esse trâmite online, ignorando as particularidades do seu galpão, fatalmente gerará divergências no momento do sinistro. Por essa razão técnica imperativa, o acompanhamento presencial ou humanizado é totalmente insubstituível.
 Vigilância Financeira Constante
 Vigilância Financeira Constante
Acima de tudo, a Martarollo possui décadas de atuação analisando riscos estruturais complexos. Contar com a nossa assessoria direta evita dores de cabeça gigantescas. Fale amanhã mesmo com o seu corretor de seguros no Boqueirão para montar uma estratégia segura.
- Cobertura de Incêndio: Proteção base para reconstrução total da alvenaria e bens.
- Danos Elétricos: Reposição de equipamentos queimados por raios ou curtos.
- Roubo e Arrombamento: Indenização para eletrônicos e estoques subtraídos.
- Vendaval e Granizo: Conserto rápido de destelhamentos causados pelo clima.
Não confie apenas na sorte.
Acione a nossa equipe corporativa e solicite um estudo gratuito das vulnerabilidades do seu prédio comercial.
7. Tabela Estratégica: O Custo do Imprevisto
A seguir, verifique a imensa diferença de impacto no fluxo de caixa gerada pela decisão de assumir o risco contra a inteligência de blindar o patrimônio da marca:
| Situação Crítica no Fim de Semana | Empresa Sem Seguro (Risco Direto) | Empresa com Seguro (Protegida) |
|---|---|---|
| Rompimento de Tubulação Noturno | O estoque inunda. A diretoria gasta capital próprio para trocar móveis e limpar o espaço destruído. | A cobertura repõe os bens materiais danificados e paga os reparos do imóvel. |
| Arrombamento e Furto de Computadores | Os equipamentos somem. A operação paralisa até os sócios comprarem novas máquinas à vista. | A seguradora indeniza rapidamente os equipamentos furtados mediante boletim de ocorrência. |
| Curto-Circuito com Princípio de Incêndio | As chamas devoram o maquinário pesado. Sem dinheiro para reconstrução, o negócio fecha as portas. | A apólice cobre a reconstrução estrutural completa e repõe todas as máquinas atingidas. |
8. Perguntas Frequentes (FAQ)
Finalmente, reunimos as perguntas mais complexas enviadas pelos nossos clientes corporativos. Clique nos itens abaixo para expandir as explicações oficiais da nossa consultoria de riscos.
1. Preciso manter o seguro se minha equipe atua quase 100% em home office?
Absolutamente. O imóvel comercial vazio possui uma vulnerabilidade muito maior a curtos-circuitos não detectados e inundações prolongadas. A orientação do seu corretor de seguros no Boqueirão garante que o espaço físico permaneça financeiramente blindado mesmo desocupado.
2. O seguro patrimonial cobre incêndios que começam na empresa do vizinho?
Sim. Se o fogo começar na fábrica ao lado e atingir o seu telhado, a sua seguradora pagará o seu prejuízo imediatamente para você não parar as atividades. Posteriormente, ela buscará o reembolso judicial contra o culpado causador.
3. Minhas máquinas já possuem garantia de fábrica. O seguro é necessário?
Com certeza. A garantia técnica do fabricante resolve exclusivamente defeitos crônicos de peças. Contudo, ela não indeniza a máquina se ela for destruída por desabamentos, furtada do barracão ou queimada por quedas bruscas de energia elétrica.
4. O que a cobertura de Danos Elétricos realmente protege no meu escritório?
Basicamente, essa proteção cobre o conserto ou a substituição de componentes eletrônicos (computadores, ares-condicionados, servidores) que queimem repentinamente por causa de curtos-circuitos, raios ou variações intensas de voltagem vindas da rede pública.
5. Meu negócio é alugado. Devo fazer o seguro ou isso é dever do proprietário?
Geralmente, o contrato de locação comercial exige que o inquilino faça o seguro de incêndio em nome do dono do imóvel. Todavia, você precisa contratar coberturas adicionais focadas no conteúdo interno para proteger os móveis e mercadorias que pertencem à sua empresa.
6. A margem da minha empresa caiu. Posso reduzir as coberturas temporariamente?
Evidentemente, apólices modernas são extremamente modulares. Nossa equipe financeira ajusta os valores segurados ou retira coberturas secundárias para diminuir o prêmio anual, assegurando que o caixa seja mantido sem cancelar a proteção primária.
7. O seguro empresarial reembolsa o dinheiro do caixa que for roubado durante a noite?
Normalmente, as apólices comuns não cobrem dinheiro em espécie guardado nas gavetas. Para isso, torna-se necessário incluir uma cláusula específica de “Valores no Interior do Estabelecimento”, que possui limites rigorosos e exige o uso de cofres fortes homologados.
8. Presto apenas serviços digitais. O que a seguradora pode oferecer para a minha agência?
Principalmente, nós estruturamos contratos de Proteção Cibernética (Cyber). Esse produto inovador cobre prejuízos milionários relacionados ao vazamento de dados de clientes, ataques de ransomwares severos e perdas operacionais por ataques virtuais paralisantes.
9. Como a Martarollo avalia os riscos do meu barracão industrial?
Ao consultar um corretor de seguros no Boqueirão, nós realizamos um mapeamento descritivo da ocupação. Levantamos o tipo de telhado, a existência de brigadas e a proximidade com vizinhos perigosos para obter descontos máximos nas companhias aceitantes.
10. Bateram na vitrine da minha loja durante a madrugada. A apólice resolve isso?
Perfeitamente, se o seu plano contemplar a cláusula opcional de “Quebra de Vidros e Espelhos”. Com essa rubrica contratada, a franquia é minúscula e a seguradora aciona um vidraceiro urgente para fechar a fachada vandalizada rapidamente.